Domain social-recruitment.de kaufen?
Wir ziehen mit dem Projekt
social-recruitment.de um.
Sind Sie am Kauf der Domain
social-recruitment.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain social-recruitment.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
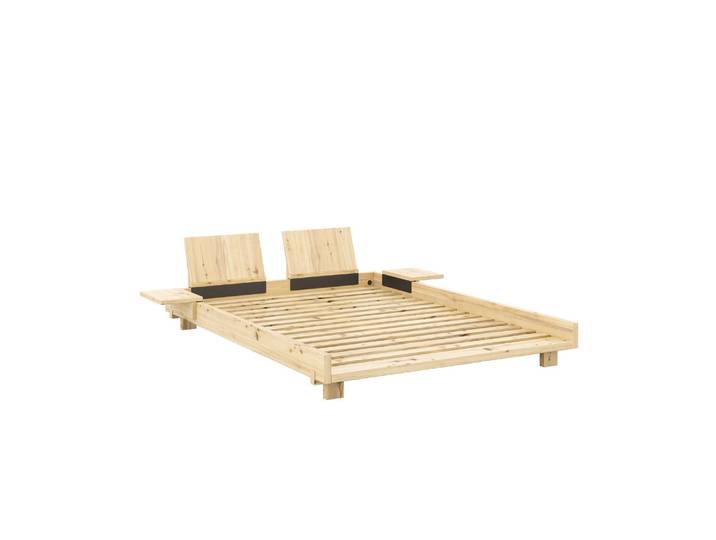
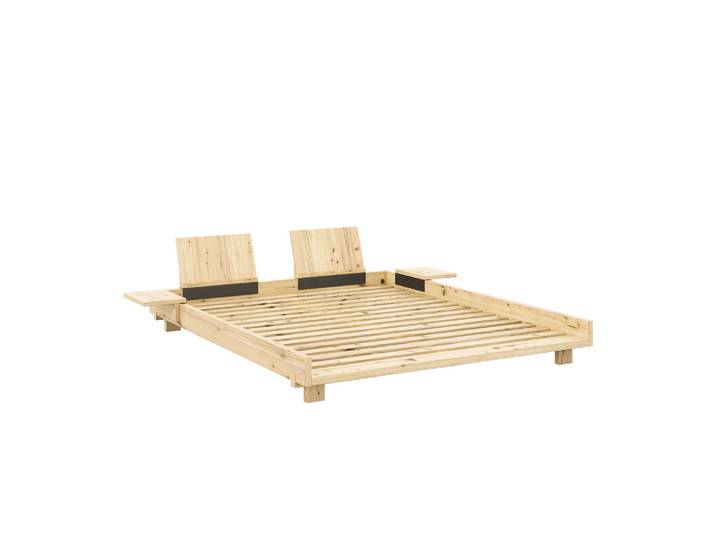
Karup Social BettKarup Social Bett. Ein minimalistisches Meisterwerk für Ihr Schlafzimmer Das SOCIAL Bett von Karup Design interpretiert skandinavischen Minimalismus auf eine völlig neue, luftige Art. Mit seiner schwebenden Optik und den klaren Linien bringt dieses Bettgestell eine angenehme Leichtigkeit in Ihren Raum. Entworfen vom dänischen Designstudio Says Who, vereint es zeitlose Ästhetik mit der natürlichen Wärme von massivem Kiefernholz. Die Ausführung in klar lackierter Kiefer unterstreicht dabei die individuelle Maserung und den natürlichen Charakter des Holzes. Vielseitigkeit trifft auf dänische Designkunst Ob als klassische Ruhestätte im Schlafzimmer oder als stilvolles Daybed im Gästezimmer €“ das SOCIAL Bett passt sich Ihren Bedürfnissen flexibel an. Durch seine niedrige Bauhöhe wirkt es modern und unaufdringlich, während die solide Konstruktion für maximale Stabilität sorgt. Die offene Gestaltung lädt dazu ein, das Bett frei im Raum zu platzieren, um die minimalistische Silhouette voll zur Geltung zu Breite: 148,00 cm Tiefe: 204 cm Höhe: 53 cm cm Liegefläche: 140cm x200 cm cm cm Farbe:beige Material:Massives Kiefernholz712,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
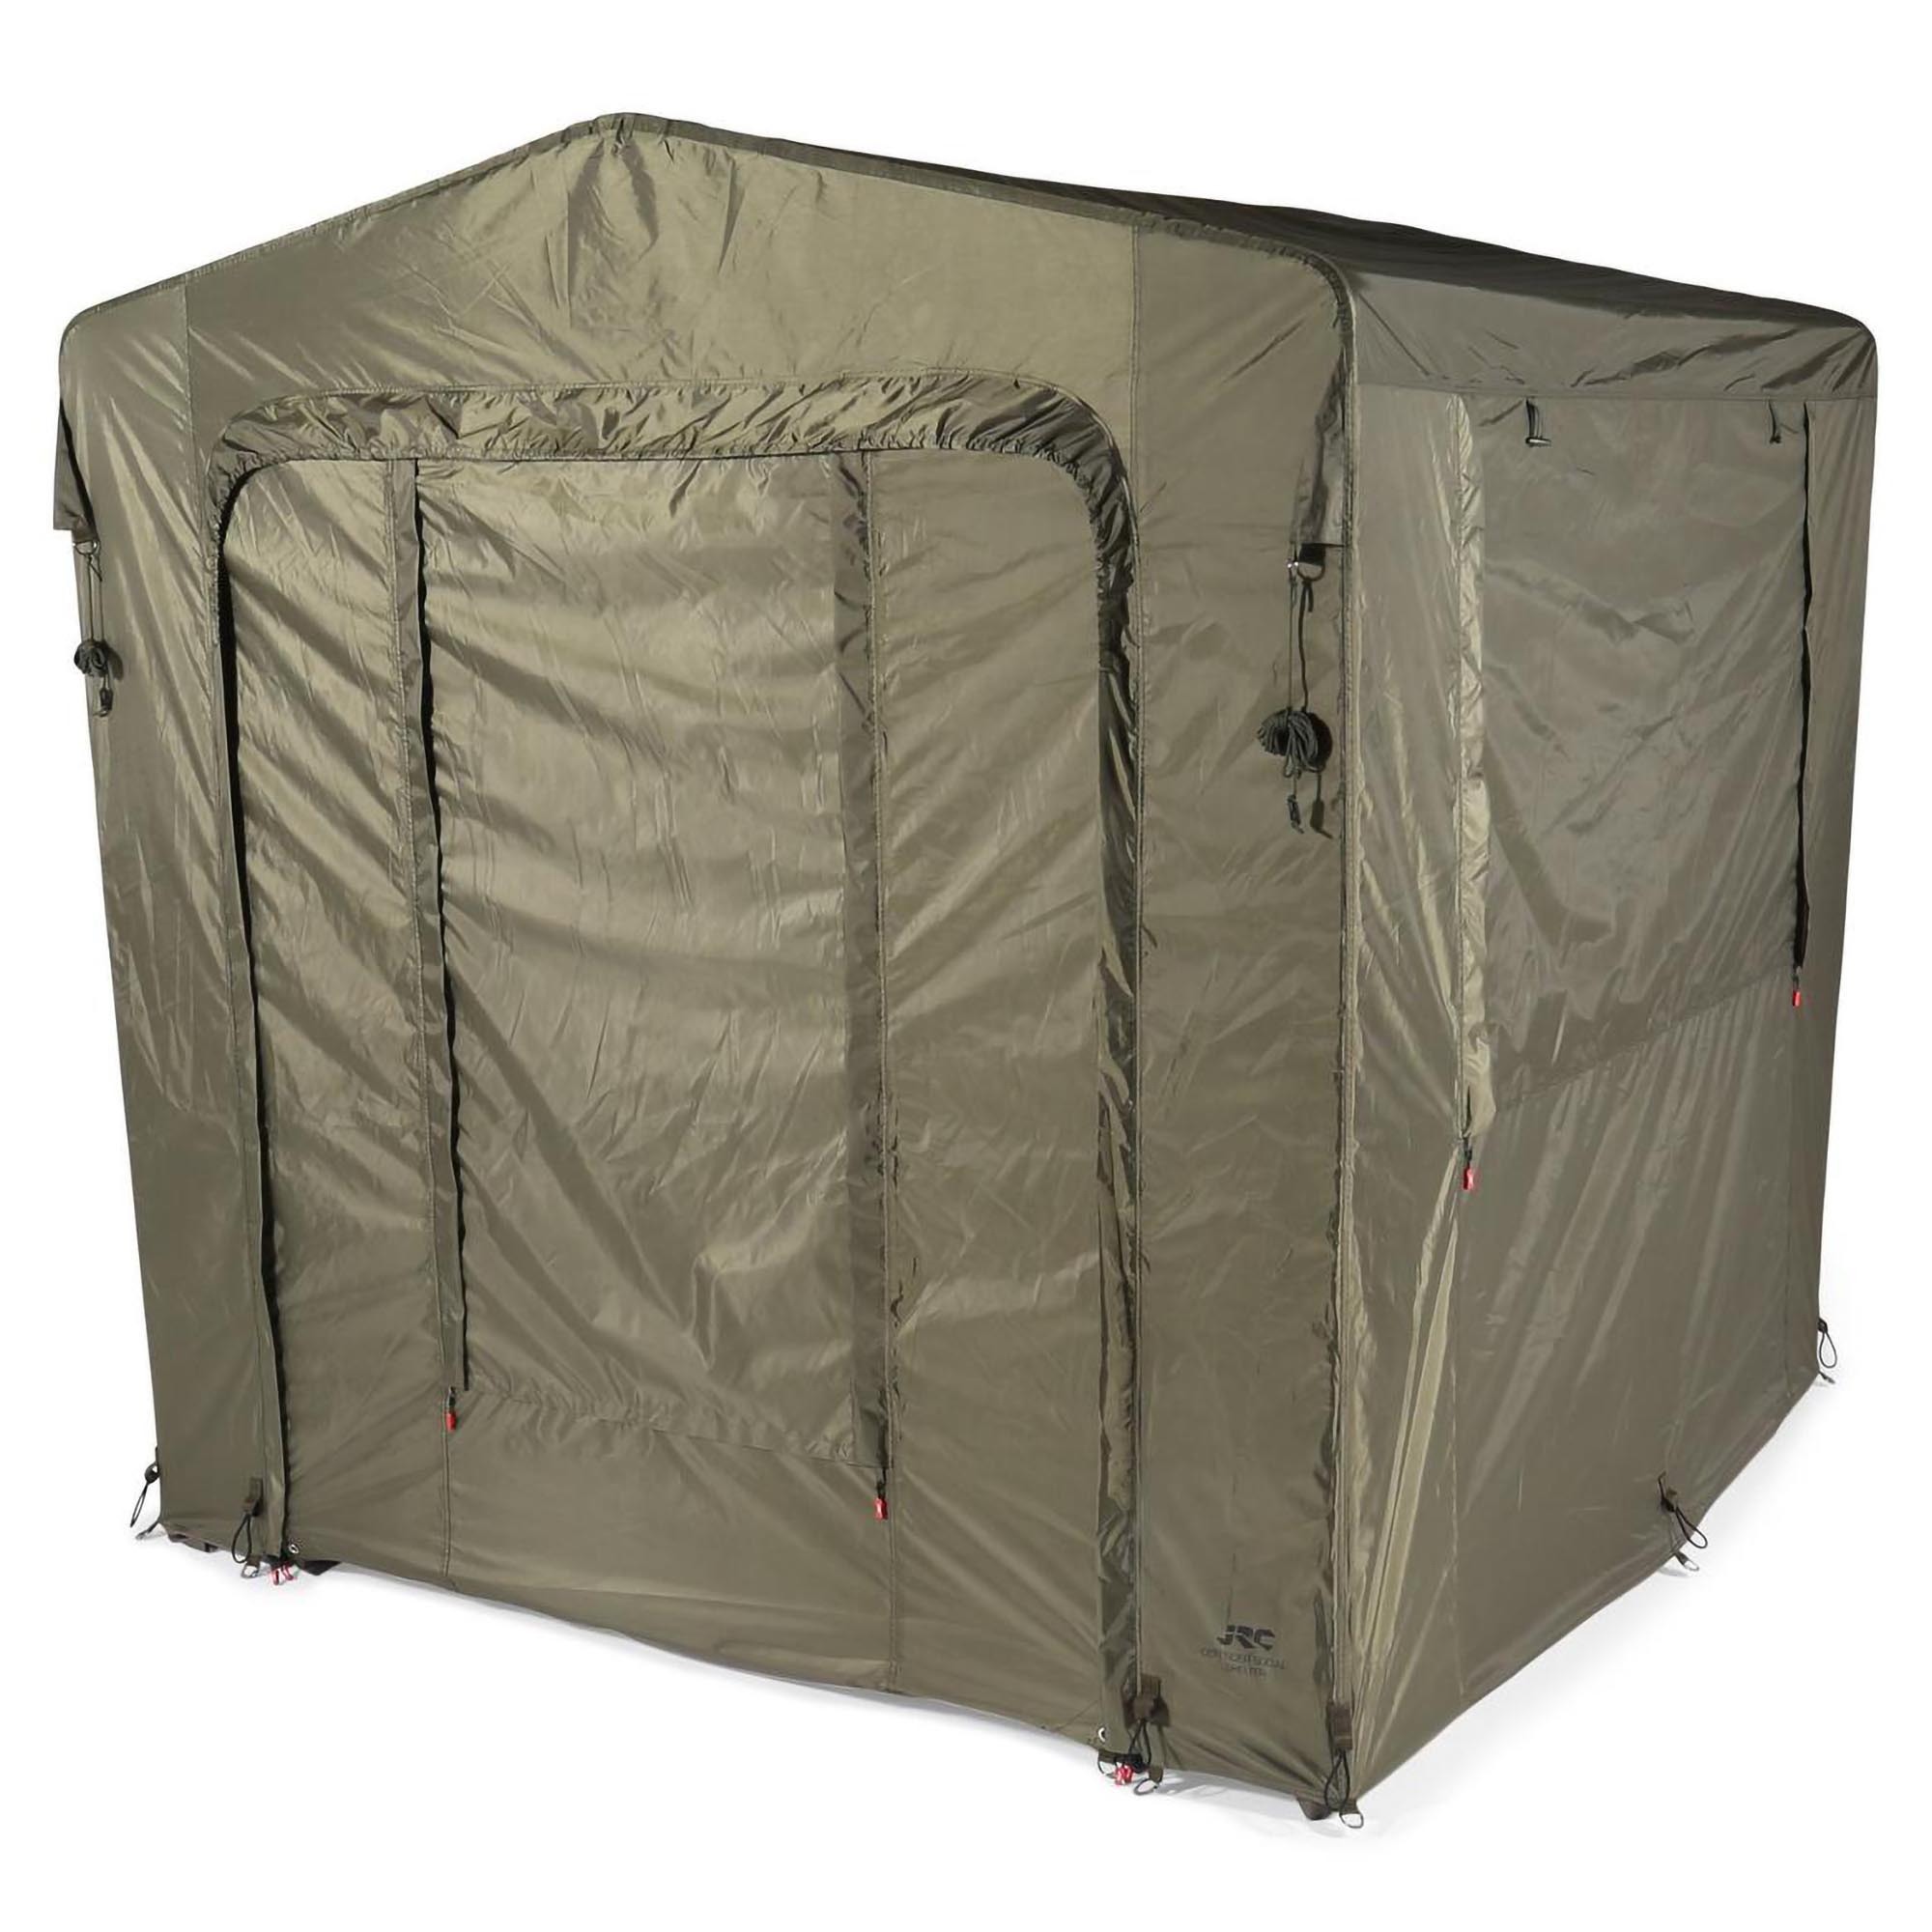
Jrc Defender Social ShelterPerfekt f r die Angeltouren mit ihren Freunden, wenn Sie ein Basislagerf r Geselligkeit, Essenszubereitung oder eine berdachte Sitzecke ben tigen.Das Social Shelter kann auch als zus tzlicher Stauraum f r Zubeh hr beilangen Sessions genutzt werden.- 5000mm Wassers ule Polyurethanbeschichtetes 210D Polyester- T ren vorn und hinten- T ren zur Mariese umwandelbar- T rfensteroptionen in gr n oder mit Moskitonetz- T r kann von beiden Seiten ge ffnet werden- gro e Seitenfenster mit Moskitonetzen- 4 Eckspannpunkte f r mehr Stabilit t- Metallrahmen- Lieferung mit hoch belastbaren T-Stiften- Komplett mit TragetascheMa e : 200x200x200cmGewicht: 12kg Perfekt für Ausflüge mit Freunden, bei denen Sie ein Basislager benötigen, um Kontakte zu knüpfen, Essen zuzubereiten oder drinnen zu sitzen, kann der Social Shelter auch als zusätzlicher Stauraum für Fischer bei längeren Sitzungen genutzt werden. Länge: 200 cm Höhe: 200 cm Breite: 200 cm Polyester beschichtet 5.000HHH 210D PU Polstertüren vorne und344,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Karup Social BettKarup Social Bett. Ein minimalistisches Meisterwerk für Ihr Schlafzimmer Das SOCIAL Bett von Karup Design interpretiert skandinavischen Minimalismus auf eine völlig neue, luftige Art. Mit seiner schwebenden Optik und den klaren Linien bringt dieses Bettgestell eine angenehme Leichtigkeit in Ihren Raum. Entworfen vom dänischen Designstudio Says Who, vereint es zeitlose Ästhetik mit der natürlichen Wärme von massivem Kiefernholz. Die Ausführung in klar lackierter Kiefer unterstreicht dabei die individuelle Maserung und den natürlichen Charakter des Holzes. Vielseitigkeit trifft auf dänische Designkunst Ob als klassische Ruhestätte im Schlafzimmer oder als stilvolles Daybed im Gästezimmer €“ das SOCIAL Bett passt sich Ihren Bedürfnissen flexibel an. Durch seine niedrige Bauhöhe wirkt es modern und unaufdringlich, während die solide Konstruktion für maximale Stabilität sorgt. Die offene Gestaltung lädt dazu ein, das Bett frei im Raum zu platzieren, um die minimalistische Silhouette voll zur Geltung zu Breite: 148,00 cm Tiefe: 204 cm Höhe: 53 cm cm Liegefläche: 140cm x200 cm cm cm Farbe:beige Material:Massives Kiefernholz712,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Jrc Defender Social ShelterPerfekt f r die Angeltouren mit ihren Freunden, wenn Sie ein Basislagerf r Geselligkeit, Essenszubereitung oder eine berdachte Sitzecke ben tigen.Das Social Shelter kann auch als zus tzlicher Stauraum f r Zubeh hr beilangen Sessions genutzt werden.- 5000mm Wassers ule Polyurethanbeschichtetes 210D Polyester- T ren vorn und hinten- T ren zur Mariese umwandelbar- T rfensteroptionen in gr n oder mit Moskitonetz- T r kann von beiden Seiten ge ffnet werden- gro e Seitenfenster mit Moskitonetzen- 4 Eckspannpunkte f r mehr Stabilit t- Metallrahmen- Lieferung mit hoch belastbaren T-Stiften- Komplett mit TragetascheMa e : 200x200x200cmGewicht: 12kg Perfekt für Ausflüge mit Freunden, bei denen Sie ein Basislager benötigen, um Kontakte zu knüpfen, Essen zuzubereiten oder drinnen zu sitzen, kann der Social Shelter auch als zusätzlicher Stauraum für Fischer bei längeren Sitzungen genutzt werden. Länge: 200 cm Höhe: 200 cm Breite: 200 cm Polyester beschichtet 5.000HHH 210D PU Polstertüren vorne und344,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch Social Media RecruitingPraxishandbuch Social Media Recruiting , Experten Know-How / Praxistipps / Rechtshinweise , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., überarbeitete und erweiterte Auflage 2023, Erscheinungsjahr: 20230714, Produktform: Leinen, Redaktion: Dannhäuser, Ralph, Auflage: 23005, Auflage/Ausgabe: 5., überarbeitete und erweiterte Auflage 2023, Themenüberschrift: BUSINESS & ECONOMICS / Human Resources & Personnel Management, Keyword: Active Sourcing; Candidate Experience; Demografischer Wandel; Employer Branding; Fachkräftemangel; Generation Y; Karriereblogs; LinkedIn; Personalbeschaffung; Personalgewinnung; Recruiting; Social Media; Social Media Recruiting; Storytelling; Talent Relationship Management; TikTiok; Trends; War for Talents; XING, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Social Media~Social Network~Soziales Netzwerk, Fachkategorie: Betriebswirtschaftslehre, allgemein, Imprint-Titels: Springer Gabler, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 243, Breite: 176, Höhe: 42, Gewicht: 1412, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karup Social BettKarup Social Bett. Ein minimalistisches Meisterwerk für Ihr Schlafzimmer Das SOCIAL Bett von Karup Design interpretiert skandinavischen Minimalismus auf eine völlig neue, luftige Art. Mit seiner schwebenden Optik und den klaren Linien bringt dieses Bettgestell eine angenehme Leichtigkeit in Ihren Raum. Entworfen vom dänischen Designstudio Says Who, vereint es zeitlose Ästhetik mit der natürlichen Wärme von massivem Kiefernholz. Die Ausführung in klar lackierter Kiefer unterstreicht dabei die individuelle Maserung und den natürlichen Charakter des Holzes. Vielseitigkeit trifft auf dänische Designkunst Ob als klassische Ruhestätte im Schlafzimmer oder als stilvolles Daybed im Gästezimmer €“ das SOCIAL Bett passt sich Ihren Bedürfnissen flexibel an. Durch seine niedrige Bauhöhe wirkt es modern und unaufdringlich, während die solide Konstruktion für maximale Stabilität sorgt. Die offene Gestaltung lädt dazu ein, das Bett frei im Raum zu platzieren, um die minimalistische Silhouette voll zur Geltung zu Breite: 168,00 cm Tiefe: 204 cm Höhe: 53 cm cm Liegefläche: 160cm x200 cm cm cm Farbe:beige Material:Massives Kiefernholz748,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.